A regulação portuária no divã
A regulação portuária brasileira precisa assumir a personalidade que a lei já desenhou há mais de três décadas: menos planilha de custos, menos controles de meios e mais monitoramento de fins, com análise de dados públicos e intervenção por gatilhos objetivos.
15 de julho de 2026

Luis Claudio Santana Montenegro
Proponho um debate sobre uma pergunta que parece um tanto abstrata, mas que ajuda bastante a definir o custo logístico do País: qual é a personalidade regulatória do setor portuário brasileiro?
Todo setor de infraestrutura tem, ou deveria ter, uma personalidade regulatória: um jeito próprio de regular que decorre da natureza do mercado. No setor elétrico, um monopólio de rede, regula-se por incentivos à oferta e à integração da rede. Nas rodovias concedidas, o pedágio tabelado remunera um fluxo de caixa descontado com taxa de retorno definida. Nas ferrovias, o instrumento é o preço-teto, uma referência máxima para garantir investimentos de grande magnitude e, ao mesmo tempo, impedir que o dono exclusivo da infraestrutura restrinja o acesso dos usuários. E no transporte aéreo, mercado concorrencial, a escolha tem sido a intervenção mínima: preços livres e vigilância contra abusos.
Não há modelo certo ou errado, mas há uma regra de ouro: o modelo regulatório de cada setor deve seguir a estrutura do seu mercado. Onde existe monopólio natural, o preço é regulado, porque o usuário não tem escolhas. Já onde existe concorrência, o preço é livre e o regulador monitora, porque é a concorrência que melhor protege o usuário, e não a regulação.
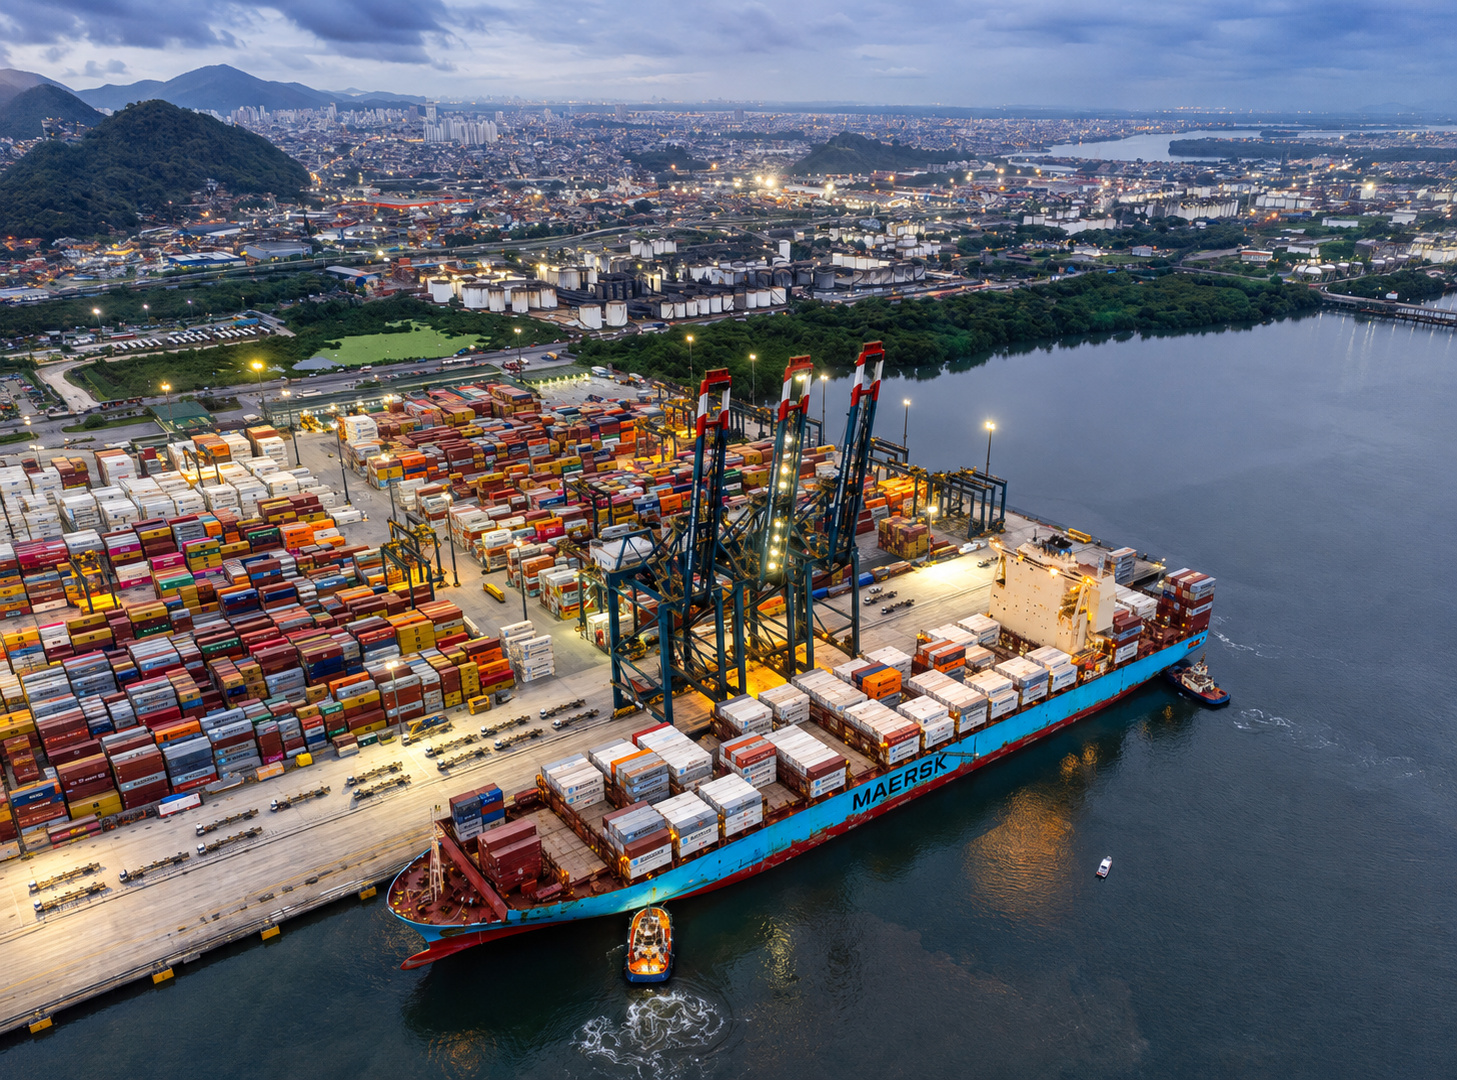
E o setor portuário de contêineres, onde se encaixa? Pois é, a operação portuária é privada desde a lei de 1993, quando o monopólio operacional das Autoridades Portuárias deixou de existir. Desde lá, a entrada de concorrentes é aberta com operadores qualificados operando em berços públicos, terminais especializados arrendados, e terminais de uso privado autorizados. Por essa condição aberta e desregulamentada, a evolução do marco legal portuário vem definindo a personalidade do setor há mais de 30 anos: os preços são de livre formação, com atuação regulatória limitada a prevenir e reprimir abusos concretos. A lei desenhou uma regulação guardiã da concorrência e não uma regulação restritiva a investimentos.
Na prática, porém, o modelo regulatório do setor portuário muda a cada nova decisão. Notas técnicas, pareceres e decisões passaram a definir, caso a caso, o que pode ser cobrado, de quem e como. Em um procedimento, empresta-se o fluxo de caixa descontado das rodovias. Em outros, propõe-se o preço-teto das ferrovias. Em terceiros, ainda, parece que se quer definir até quais clientes devem pagar pelos outros.
Em síntese, cada decisão poderia até parecer ter alguma lógica interna, mas fato é que o conjunto da obra revela uma regulação sem identidade clara.
O problema é que modelos regulatórios emprestados de outros setores não servem no portuário, que tem características muito próprias e complexas. A tarifa de planilha e fluxo de caixa descontado pressupõem retorno garantido e exclusividade de infraestrutura, garantias que o terminal arrendado ou o TUP (terminal de uso privado) não tem. O preço-teto exigiria revisões constantes num setor com enorme diversidade de cargas, terminais e regiões, um esforço regulatório inexequível que terminaria em engessamento.
Pois a indefinição entre modelos produz o pior custo de todos: a insegurança jurídica. Onde há previsibilidade regulatória, o capital privado aparece; onde cada processo inaugura uma doutrina nova, ele cobra caro ou o investimento não acontece. Certa vez um representante do Porto de Rotterdã me disse: “O Brasil tem regras e leis pra tudo… mas todas elas têm exceção!”
E se o controle de preços ao menos garantisse tarifas baixas, até vá lá, mas não garante. Um benchmarking internacional recente levantado por nós, que comparou dezenas de terminais de contêineres em diferentes continentes, chegou a uma conclusão incômoda: não há correlação de nenhuma espécie entre o regime regulatório e os preços praticados.
De outro lado, os preços são explicados fortemente pela capacidade instalada, produtividade, escala e utilização da infraestrutura.
A pesquisa revelou ainda um paradoxo de transparência: onde os preços são livres, as tabelas tendem a ser detalhadas, com cobrança justa por serviço usado; já onde há controle excessivo, prevalecem pacotes agregados, que escondem os custos e geram subsídios cruzados temerosos.
O episódio da pandemia é um exemplo claro de como capacidade reflete no preço. Naquela ocasião, o governo norte-americano investigou a escalada dos fretes marítimos e concluiu que não faltava competição entre armadores e terminais: faltava capacidade. O preço subiu porque a infraestrutura ficou insuficiente, não porque o mercado falhou.
Há, portanto, um caminho melhor para a nossa regulação portuária, que pode ser retirado do benchmarking internacional. Em Hong Kong, por exemplo, terminais privados convivem com liberdade plena de preços. A autoridade portuária não regula tarifa, somente monitora a capacidade. Quando um terminal se aproxima da saturação, inicia-se um processo coordenado de expansão entre setor público e privado. O gatilho da intervenção é a capacidade, nunca o preço.
Trazido ao Brasil, esse modelo de regulação por capacidade daria ao setor portuário a personalidade que lhe falta, em três movimentos simples. Primeiro, medir, publicar periodicamente boletins de capacidade portuária, com taxas de utilização de berços, pátios e gates. Segundo, entender que, enquanto houver alternativas reais para o usuário, o mercado não precisa de tutela de preços pelo estado. Terceiro, coordenar ações onde há restrição de capacidade, ou seja: quando os indicadores apontarem saturação, convocar operadores e autoridade portuária para planejar a expansão.
A regulação portuária brasileira precisa assumir a personalidade que a lei já desenhou há mais de três décadas: menos planilha de custos, menos controles de meios e mais monitoramento de fins (resultados e níveis de serviço), com análise de dados públicos e intervenção por gatilhos objetivos.
O preço competitivo não se consegue pela caneta do regulador, ele vem de investimento, eficiência e planejamento de longo prazo. E vamos ao debate!
Luis Claudio Santana Montenegro, Engenheiro Civil e mestre em Engenharia de Transportes pelo Instituto Militar de Engenharia.
Publicado originalmente no BE News